Domain energiespartechnik24.de kaufen?
Wir ziehen mit dem Projekt
energiespartechnik24.de um.
Sind Sie am Kauf der Domain
energiespartechnik24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiespartechnik24.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Klimaschutz und Kartellverbot, Fachbücher von Leon KümmelDas Fachbuch "Klimaschutz und Kartellverbot" von Leon Kümmel bietet eine umfassende Analyse der Integration von Klimaschutzzielen in das europäische Wettbewerbsrecht, insbesondere im Kontext des Artikels 101 AEUV. Es wird untersucht, wie ausserwettbewerbliche Ziele in die rechtliche Bewertung von Kartellverboten einfliessen können. Der Autor beleuchtet die Notwendigkeit der Abwägung und das Prinzip der Verhältnismässigkeit, das die Anwendung des Wettbewerbsrechts prägt. Zudem wird die Instrumentenfrage aus umweltrechtlicher Perspektive behandelt, um die Herausforderungen und Möglichkeiten der rechtlichen Rahmenbedingungen für den Klimaschutz zu verdeutlichen. Dieses Buch richtet sich an Fachleute und Studierende im Bereich des internationalen Rechts und bietet wertvolle Einblicke in die Schnittstelle zwischen Klimaschutz und Wettbewerbsrecht.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz ist Menschenschutz, Sachbücher von Michael AdlerDas Buch "Klimaschutz ist Menschenschutz" von Michael Adler bietet eine innovative Perspektive auf die Klimakrise und deren Kommunikation. Der Autor, ein Kommunikationsexperte, plädiert für eine positive und motivierende Sprache, die den Fokus auf lebenswerte Zukunftsvisionen legt. Anstatt von Verzicht und Kosten zu sprechen, erzählt er inspirierende Geschichten über grüne Städte, nachhaltige Landwirtschaft und erneuerbare Energien. Diese aktualisierte Neuauflage enthält ein neues Vorwort, das das Thema im aktuellen Diskurs verortet, sowie ein Nachwort mit einer fiktiven Rede für den Bundeskanzler. Das Buch richtet sich an alle, die sich für Klimaschutz und nachhaltige Entwicklung interessieren und bietet wertvolle Einsichten in die Bedeutung der Sprache in der Klimakommunikation.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz im Kartellrecht, Fachbücher von Friederike BernsauDas Buch bietet eine grundlegende Orientierung zur kartellrechtlichen Beurteilung von Klimaschutzvereinbarungen und zeigt, unter welchen Voraussetzungen Klimaschutzziele mit den Anforderungen des Wettbewerbsrechts in Einklang gebracht werden können. Es analysiert die Möglichkeiten und Grenzen einer Integration des Klimaschutzes in die Kartellverbotsnorm des Art. 101 AEUV. Im Mittelpunkt stehen die Berücksichtigung von Klimaschutzzielen auf Tatbestands- und Freistellungsebene, die massgeblichen rechtlichen Massstäbe und die bestehende Entscheidungspraxis. Dabei werden wettbewerbstheoretische Grundlagen der Integration des Klimaschutzes untersucht und Vorschläge für eine praxistaugliche Ausgestaltung des geltenden Rechts entwickelt.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
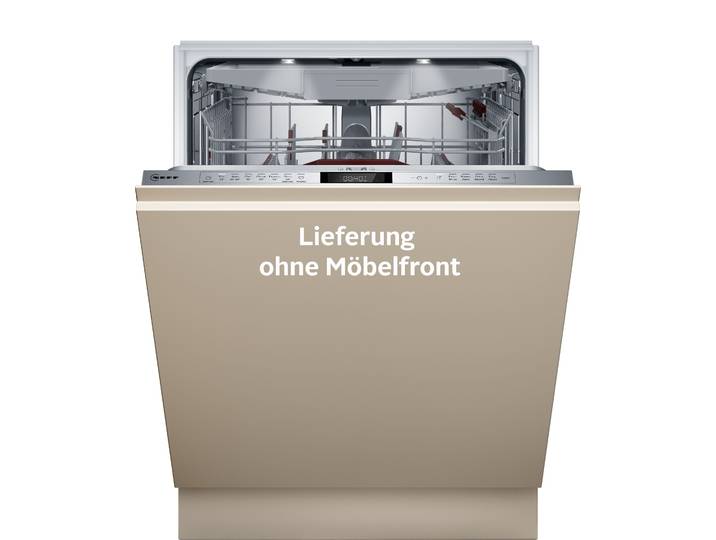
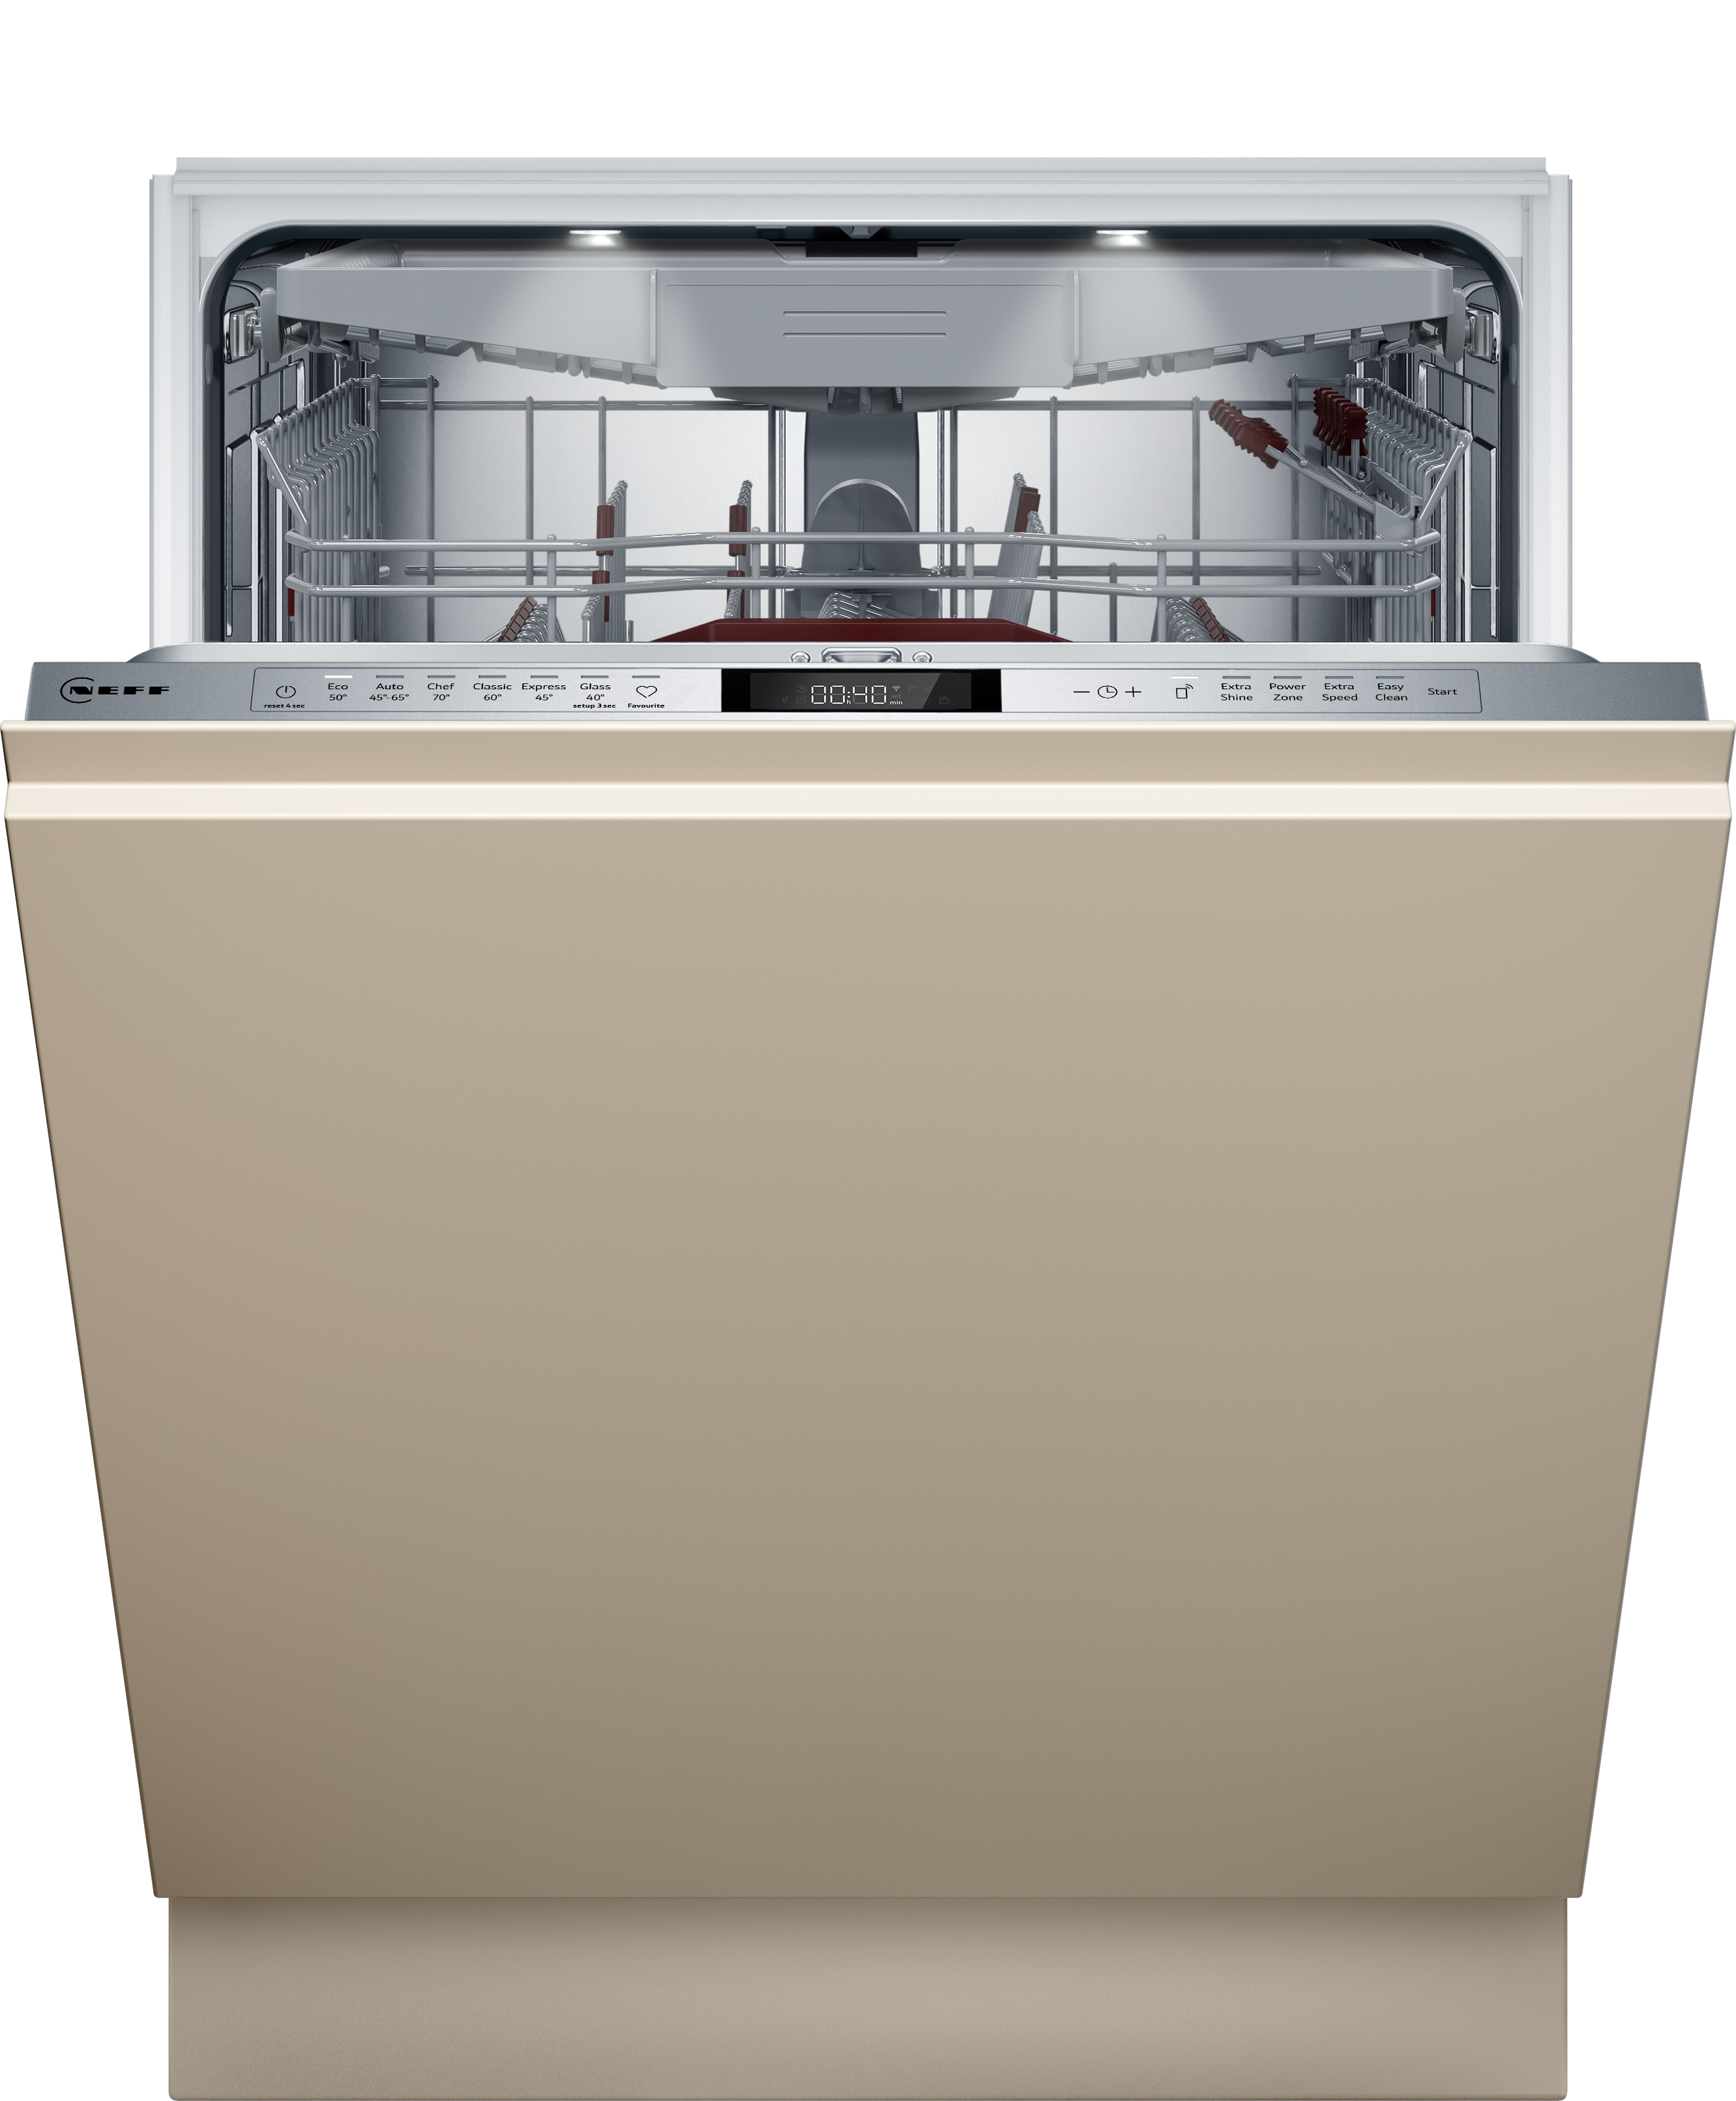
NEFF vollintegrierbarer Geschirrspüler S157ZCX18E , Energieeffizienz: B (A-G), beige, B:59,8cm H:81,5cm T:55cm, Geschirrspüler, Bessere Trocknung & weniger Energieverbrauch dank ZeolithNEFF vollintegrierbarer Geschirrspüler S157ZCX18E , Energieeffizienz: B (A-G), beige, B:59,8cm H:81,5cm T:55cm, Geschirrspüler, Bessere Trocknung & weniger Energieverbrauch dank Zeolith. Produktdetails: Bestellhinweis: Geschirrspüler werden werkseitig mit Wasser geprüft, um u.a. die Dichtigkeit zu prüfen, bevor das Gerät das Werk verlässt. Dabei können Wasserrückstände zurückbleiben. Es handelt sich um ein Qualitätsprogramm des Herstellers und ist kein Grund für eine Retoure., Einbauart: vollintegrierbar, Material Innenboden: Edelstahl, Herstellungsland: Made in Germany, Modellbezeichnung: S157ZCX18E, Leistung & Verbrauch: Anzahl Maßgedecke Standardreinigungszyklus: 14 tlg., Energieeffizienzklasse: B, Skala Energieeffizienzklasse: A bis G, Luftschallemissionen: 40 dB(A), Luftschallemissionsklasse: B, Programme: Anzahl Programme: 7, Programme: Auto 45-65°C, Eco 50°C, Favorite, Glas 40°C, Intensiv Plus 70°C, Kurz 60°C, Schnell 45°C, Ausstattung & Funktionen: Kontrollanzeige: Klarspülermangel, Restlaufzeit, Salzmangel, Startzeitvorwahl, Ausstattung Geschirrkorb: Rackmatic 3-stufig, Maße & Gewicht: Höhe: 81,5 cm, Breite: 59,8 cm, Tiefe: 55 cm, Gerätetiefe Tür geöffnet: 115 cm, Nischenhöhe minimal: 87,5 cm, Nischenhöhe maximal: 87,5 cm, Technische Daten: Länge Ablaufschlauch: 1,9 m, Länge Zulaufschlauch: 1,65 m, Spannung: 220-240, Absicherung: 10 A, Anschlusswert: 2,4 kW, Typ Netzstecker: Schutzkontaktstecker (Typ EF-CEE 7/7), WEEE-Reg.-Nr. DE: 57.986.696, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE) Maße:Einheitsgröße Farbe:beige869,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Welche Auswirkungen hat der elektronische Zahlungsverkehr auf die Sicherheit von Transaktionen, die Effizienz des Handels und die Finanzinclusion in verschiedenen Ländern?
Der elektronische Zahlungsverkehr hat die Sicherheit von Transaktionen verbessert, da digitale Zahlungen oft verschlüsselt und über sichere Plattformen abgewickelt werden. Dies hat dazu beigetragen, Betrug und Diebstahl zu reduzieren. Die Effizienz des Handels wurde ebenfalls gesteigert, da elektronische Zahlungen schneller und bequemer sind als traditionelle Zahlungsmethoden wie Bargeld oder Schecks. In einigen Ländern hat der elektronische Zahlungsverkehr auch die Finanzinclusion verbessert, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun über mobile Zahlungsplattformen und digitale Geldbörsen auf das Finanzsystem zugreifen können. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Nachhaltigkeit, Ressourceneffizienz und Klimaschutz, Fachbücher von Institut Bauen und Umwelt e.V.Nachhaltigkeit ist das neue Normal. Und doch steht Nachhaltigkeit in der Baubranche bei der Planung und Umsetzung oft hinter Themen wie Sicherheit, Kosten und Terminen zurück. Es ist unbestritten ein Thema, welches gesellschaftlich an Bedeutung gewinnt. Neu sind Fragen zur Ressourceneffizienz der eingesetzten Baumaterialien und des Klimaschutzes. Dem Bausektor fällt hier wegen seiner wirtschaftlichen Bedeutung und des relevanten Ressourceneinsatzes eine wichtige Rolle zu. Das Buch greift diese Themen aus Sicht von konstruktiven Ingenieuren, Bauunternehmen und Bauproduktenherstellern auf und fasst den aktuellen Stand der Technik mit konstruktiven Lösungen für das Planen und Bauen übersichtlich zusammen. Eingangs werden Hintergrund und Zielsetzung kurz und prägnant beleuchtet. Im anschliessenden Fachteil werden zielgruppengerecht und lösungsorientiert Ansätze und aktuelle Möglichkeiten durch führende Ingenieure und Forscher vorgestellt. Abschliessend werden Produkte und Dienstleistungen für Nachhaltigkeit, Ressourceneffizienz und Klimaschutz beim Planen und Bauen präsentiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dng, Fachbücher von Berlin, Bundesministerium für Wirtschaft und Klimaschutz Berlin, Bundesministerium für Wirtschaft und Klimaschutz, Bundesministerium des Innern und für Heimat, Oberregierungsrätin Bundesministerium für Wirtschaft und KlimaschutzDer Nutzung von Daten des öffentlichen Sektors kommt im Rahmen der Digitalisierung sämtlicher Bereiche des Lebens eine zunehmende Bedeutung zu. Zudem ist der öffentlich zugängliche Datenbestand durch die Ausweitung des Open-Data-Gesetzes des Bundes weiter angewachsen. Das neue Datennutzungsgesetz (DNG) regelt, wie offene Daten des öffentlichen Sektors genutzt werden dürfen. Über eine Anfang 2023 in Kraft getretene Durchführungsverordnung werden für hochwertige Datensätze zudem besondere Regeln gesetzt. Der Berliner Kommentar DNG verschafft Ihnen einen schnellen Überblick über die neuen Rechte und Pflichten. Die Autorinnen und der Autor waren federführend an der Entstehung des Gesetzes beteiligt und klären hier unter anderem folgende Fragen: - Was müssen Behörden und Unternehmen der Daseinsvorsorge bei der Bereitstellung von Daten beachten? - Welche Rechte habe ich als Datennutzer? - Was gilt, wenn ich von Behörden bereitgestellte Open Data nutzen will? Neben der einschlägigen Rechtsprechung behält das Werk auch Querbezüge zu anderen Rechtsgebieten und spezialgesetzlichen Regelungen im Blick.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz und Kartellverbot, Fachbücher von Leon KümmelDas Fachbuch "Klimaschutz und Kartellverbot" von Leon Kümmel bietet eine umfassende Analyse der Integration von Klimaschutzzielen in das europäische Wettbewerbsrecht, insbesondere im Kontext des Artikels 101 AEUV. Es wird untersucht, wie ausserwettbewerbliche Ziele in die rechtliche Bewertung von Kartellverboten einfliessen können. Der Autor beleuchtet die Notwendigkeit der Abwägung und das Prinzip der Verhältnismässigkeit, das die Anwendung des Wettbewerbsrechts prägt. Zudem wird die Instrumentenfrage aus umweltrechtlicher Perspektive behandelt, um die Herausforderungen und Möglichkeiten der rechtlichen Rahmenbedingungen für den Klimaschutz zu verdeutlichen. Dieses Buch richtet sich an Fachleute und Studierende im Bereich des internationalen Rechts und bietet wertvolle Einblicke in die Schnittstelle zwischen Klimaschutz und Wettbewerbsrecht.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz ist Menschenschutz, Sachbücher von Michael AdlerDas Buch "Klimaschutz ist Menschenschutz" von Michael Adler bietet eine innovative Perspektive auf die Klimakrise und deren Kommunikation. Der Autor, ein Kommunikationsexperte, plädiert für eine positive und motivierende Sprache, die den Fokus auf lebenswerte Zukunftsvisionen legt. Anstatt von Verzicht und Kosten zu sprechen, erzählt er inspirierende Geschichten über grüne Städte, nachhaltige Landwirtschaft und erneuerbare Energien. Diese aktualisierte Neuauflage enthält ein neues Vorwort, das das Thema im aktuellen Diskurs verortet, sowie ein Nachwort mit einer fiktiven Rede für den Bundeskanzler. Das Buch richtet sich an alle, die sich für Klimaschutz und nachhaltige Entwicklung interessieren und bietet wertvolle Einsichten in die Bedeutung der Sprache in der Klimakommunikation.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Klimaschutz im Kartellrecht, Fachbücher von Friederike BernsauDas Buch bietet eine grundlegende Orientierung zur kartellrechtlichen Beurteilung von Klimaschutzvereinbarungen und zeigt, unter welchen Voraussetzungen Klimaschutzziele mit den Anforderungen des Wettbewerbsrechts in Einklang gebracht werden können. Es analysiert die Möglichkeiten und Grenzen einer Integration des Klimaschutzes in die Kartellverbotsnorm des Art. 101 AEUV. Im Mittelpunkt stehen die Berücksichtigung von Klimaschutzzielen auf Tatbestands- und Freistellungsebene, die massgeblichen rechtlichen Massstäbe und die bestehende Entscheidungspraxis. Dabei werden wettbewerbstheoretische Grundlagen der Integration des Klimaschutzes untersucht und Vorschläge für eine praxistaugliche Ausgestaltung des geltenden Rechts entwickelt.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NEFF vollintegrierbarer Geschirrspüler S157ZCX18E , Energieeffizienz: B (A-G), beige, B:59,8cm H:81,5cm T:55cm, Geschirrspüler, Bessere Trocknung & weniger Energieverbrauch dank ZeolithNEFF vollintegrierbarer Geschirrspüler S157ZCX18E , Energieeffizienz: B (A-G), beige, B:59,8cm H:81,5cm T:55cm, Geschirrspüler, Bessere Trocknung & weniger Energieverbrauch dank Zeolith. Produktdetails: Bestellhinweis: Geschirrspüler werden werkseitig mit Wasser geprüft, um u.a. die Dichtigkeit zu prüfen, bevor das Gerät das Werk verlässt. Dabei können Wasserrückstände zurückbleiben. Es handelt sich um ein Qualitätsprogramm des Herstellers und ist kein Grund für eine Retoure., Einbauart: vollintegrierbar, Material Innenboden: Edelstahl, Herstellungsland: Made in Germany, Modellbezeichnung: S157ZCX18E, Leistung & Verbrauch: Anzahl Maßgedecke Standardreinigungszyklus: 14 tlg., Energieeffizienzklasse: B, Skala Energieeffizienzklasse: A bis G, Luftschallemissionen: 40 dB(A), Luftschallemissionsklasse: B, Programme: Anzahl Programme: 7, Programme: Auto 45-65°C, Eco 50°C, Favorite, Glas 40°C, Intensiv Plus 70°C, Kurz 60°C, Schnell 45°C, Ausstattung & Funktionen: Kontrollanzeige: Klarspülermangel, Restlaufzeit, Salzmangel, Startzeitvorwahl, Ausstattung Geschirrkorb: Rackmatic 3-stufig, Maße & Gewicht: Höhe: 81,5 cm, Breite: 59,8 cm, Tiefe: 55 cm, Gerätetiefe Tür geöffnet: 115 cm, Nischenhöhe minimal: 87,5 cm, Nischenhöhe maximal: 87,5 cm, Technische Daten: Länge Ablaufschlauch: 1,9 m, Länge Zulaufschlauch: 1,65 m, Spannung: 220-240, Absicherung: 10 A, Anschlusswert: 2,4 kW, Typ Netzstecker: Schutzkontaktstecker (Typ EF-CEE 7/7), WEEE-Reg.-Nr. DE: 57.986.696, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE) Maße:Einheitsgröße Farbe:beige869,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
SIEMENS Unterbaugeschirrspüler "SN45ZS07CE", Energieeffizienz: B (A-G), silber (edelstahl), B:59,8cm H:81,5cm T:57,3cm, Geschirrspüler, Bessere Trocknung & weniger Energieverbrauch dank ZeolithProduktdetails: Einbauart: Unterbaugerät, Farbe Front: Edelstahl, Material Innenboden: Edelstahl, Herstellungsland: Made in Germany, Modellbezeichnung: SN45ZS07CE, Leistung & Verbrauch: Anzahl Maßgedecke Standardreinigungszyklus: 14, Energieeffizienzklasse: B, Skala Energieeffizienzklasse: A bis G, Luftschallemissionen: 40 dB(A), Luftschallemissionsklasse: B, Programme: Anzahl Programme: 8, Programme: Auto 45-65°C, Eco 50°C, Favorite, Glas Shine, Intensive 70°C, Kurz 60°C, Leise 50°C, Schnell 45°C, Ausstattung & Funktionen: Art Besteckhalterung: Besteckschublade, Kontrollanzeige: Klarspülermangel, Restlaufzeit, Salzmangel, Startzeitvorwahl, Ausstattung Geschirrkorb: Rackmatic 3-stufig, Maße & Gewicht: Höhe: 81,5 cm, Breite: 59,8 cm, Tiefe: 57,3 cm, Gerätetiefe Tür geöffnet: 115 cm, Nischenhöhe maximal: 87,5 cm, Technische Daten: Länge Ablaufschlauch: 1,9 m, Länge Zulaufschlauch: 1,65 m, Spannung: 220-240, Absicherung: 10 A, Anschlusswert: 2,4 kW, Typ Netzstecker: Schutzkontaktstecker (Typ EF-CEE 7/7), WEEE-Reg.-Nr. DE: 57.986.696809,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
NEFF vollintegrierbarer Geschirrspüler "S257ZCX18E", Energieeffizienz: B (A-G), beige, B:59,8cm H:86,5cm T:55cm, Geschirrspüler, Bessere Trocknung & weniger Energieverbrauch dank ZeolithProduktdetails: Bestellhinweis: Geschirrspüler werden werkseitig mit Wasser geprüft, um u.a. die Dichtigkeit zu prüfen, bevor das Gerät das Werk verlässt. Dabei können Wasserrückstände zurückbleiben. Es handelt sich um ein Qualitätsprogramm des Herstellers und ist kein Grund für eine Retoure., Einbauart: vollintegrierbar, Material Innenboden: Edelstahl, Herstellungsland: Made in Germany, Modellbezeichnung: S257ZCX18E, Leistung & Verbrauch: Anzahl Maßgedecke Standardreinigungszyklus: 14 tlg., Energieeffizienzklasse: B, Skala Energieeffizienzklasse: A bis G, Luftschallemissionen: 40 dB(A), Luftschallemissionsklasse: B, Programme: Anzahl Programme: 7, Programme: Auto 45-65°C, Eco 50°C, Favorite, Glas 40°C, Intensiv Plus 70°C, Kurz 60°C, Schnell 45°C, Ausstattung & Funktionen: Kontrollanzeige: Klarspülermangel, Restlaufzeit, Salzmangel, Startzeitvorwahl, Ausstattung Geschirrkorb: Rackmatic 3-stufig, Maße & Gewicht: Höhe: 86,5 cm, Breite: 59,8 cm, Tiefe: 55 cm, Gerätetiefe Tür geöffnet: 120 cm, Nischenhöhe minimal: 92,5 cm, Nischenhöhe maximal: 92,5 cm, Technische Daten: Länge Ablaufschlauch: 1,9 m, Länge Zulaufschlauch: 1,65 m, Spannung: 220-240, Absicherung: 10 A, Anschlusswert: 2,4 kW, Typ Netzstecker: Schutzkontaktstecker (Typ EF-CEE 7/7), WEEE-Reg.-Nr. DE: 57.986.696, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE)869,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Welche Auswirkungen hat der elektronische Zahlungsverkehr auf die Sicherheit von Transaktionen, die Effizienz des Handels und die Finanzinclusion in verschiedenen Ländern?
Der elektronische Zahlungsverkehr hat die Sicherheit von Transaktionen verbessert, da digitale Zahlungen oft verschlüsselt und über sichere Plattformen abgewickelt werden. Dies hat dazu beigetragen, Betrug und Diebstahl zu reduzieren. Die Effizienz des Handels wurde ebenfalls gesteigert, da elektronische Zahlungen schneller und bequemer sind als traditionelle Zahlungsmethoden wie Bargeld oder Schecks. In einigen Ländern hat der elektronische Zahlungsverkehr auch die Finanzinclusion verbessert, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun über mobile Zahlungsplattformen und digitale Geldbörsen auf das Finanzsystem zugreifen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.